
Få hjælp til din årsopgørelse og svar på dine skattespørgsmål
I Dansk Musiker Forbund ved vi, at det kan skabe frustrationer at skulle lave regnskab og årsopgørelse.
Hvad enten du er nybegynder eller erfaren udi opgaven med emnet, kan du få brug for hjælp. Den er her.
Skat, årsopgørelsen, moms, bogføring, fradragsregler
Her har vi samlet nyttig viden til dig som musiker, der f.eks. skal lave årsopgørelse, indberette honorar og ønsker vejledning til at lave skatteregnskab, eller ønsker anden generel vejledning om bogføring, moms og skatteregnskab.
Til højre kan du downloade årets Vejledning til Årsopgørelsen fra Dansk Musiker Forbund, samt vejledningerne fra de foregående to år. Du kan bruge vejledningen som opslagsværk, eller du kan læse den igennem fra ende til anden.
Du kan også finde den store vejledning fra Dansk Kunstnerråd om beskatning på kunstnerområdet. Den opdateres årligt og vil blive uploadet, så snart den er klar. Den finder du i boksen ''Anden info''.
Nedenfor er der specialartikler om særlige emner.
Spørgsmål til vejledningen til årsopgørelsen og skatte- og momsspørgsmål, start af virksomhed m.v. kan rettes til chefjurist, Trine Budtz, i Dansk Musiker Forbund på tb@dmf.dk.
Du har også mulighed for at aftale møde med Trine Budtz for at gennemgå din situation, hvad enten det er fysisk, online eller telefonisk møde. Skriv til Trine for at aftale tidspunkt.
Moms og kunstnerisk virksomhed
Denne komprimerede artikel kan give et overblik over, hvilke regler der gælder på momsområdet, når du er udøvende kunstner.
Udøvende kunstnere – momsfri virksomhed
Kunstnerisk virksomhed – og herunder hører også virksomhed som musiker og komponist eller sangskriver – er fritaget for moms. Det handler om den situation, hvor du som udøvende eller skabende kunstner leverer en kunstnerisk ydelse og får betaling for det.
Hvis du leverer andre ydelser fx lydteknikerarbejde, konsulentarbejde, projektledelse eller teambuilding, er der tale om momspligtig aktivitet.
Forvaltningsorganisationerne og andre aktører
De aktører, der ikke selv er de rettighedsbærende kunstnere, men som forvalter kunstnernes ophavsrettigheder eller som er et mellemled mellem kunstnere og arrangører, ikke er fritaget for moms. Denne regel har været gældende siden 1. juli 2025.
Det betyder, at KODA lægger moms på de rettighedsbetalinger, som KODA opkræver på vegne af medlemmerne fra eksempelvis tv-selskaber, butikker, koncertsteder og restauranter for deres brug af musikken. Det samme gælder for Copydan, Gramex m.fl.
Når KODA m.fl. skal videreudbetale vederlagene til komponister, sangskrivere og musikere, er der ikke moms, fordi modtageren af vederlaget er den rettighedsbærende kunstner.
Ligeledes gælder det, at et bureau, som for egen regning indgår kontrakt med en arrangør om at levere en kunstners optræden, er momspligtig. Dette gælder altså, selvom der leveres en kunstnerisk ydelse. Men det skyldes, at kontraktforholdet med arrangøren ikke er med kunstneren, men med bureauet.
Når bureauet skal udbetale det aftalte honorar til kunstneren, er det uden moms.
Moms på fuld overdragelse af ophavsretten
Overdragelse af selve ophavsretten til et værk er ikke fritaget for moms.
Overdragelse af ophavsretten betyder, at du sælger eller på anden måde overdrager et værk i sin helhed til tredjemand, som derefter kan udnytte værket og oppebære egne indtægter fra det eller videresælge det osv.
Royalties
Royalties på kunstnerområdet er de penge, som du modtager for at tillade andre at bruge dine ophavsretligt beskyttede værker, herunder såkaldte licenser. Hvis du modtager royalties, så er de indtægter fortsat fritaget for moms. Det gælder også for indtægter fra streaming og indtægter fra anden digital udnyttelse.
Moms som arrangør/billetsalg
Hvis du selv er arrangør af koncerter og festivaler, er der momspligt. Det gælder fx for indtægter fra eget billetsalg. Offentlig støtte og fondsmidler, som opnås i den sammenhæng, er ikke momspligtige.
Privatundervisning
Privatundervisning af børn og unge under 30 år i sang og musik er momsfritaget. Momsfritagelsen gælder ligeledes undervisning af elever, der i hovedsagen har et erhvervsmæssigt sigte med undervisningen. Det kan da være momsfrit som faglig undervisning.
Privatundervisning af elever på 30 år og derover, der har sang og musik som en hobby, er derimod momspligtig.
Kan det være aktuelt for dig, foreslår vi at du læser artiklen ”Privatundervisning i sang og musik – og moms” på dmf.dk.
Salg af lp’er, cd’er og merchandise
Ved salg af lp’er og cd’er er der tale om salg fysiske varer. Det samme gælder for merchandise.
Salg af varer er momspligtig aktivitet. Det gælder, hvad enten du selv har produceret varen, eller du videresælger en vare, som andre har produceret.
Bagatelgrænse for momsregistrering
Helt overordnet er der ikke pligt til at blive momsregistreret, hvis det samlede, momspligtige salg ikke overstiger 50.000 kr. årligt.
Det betyder, at hvis du holder de momspligtige indtægter på et lavt niveau, kan du undgå momsregistrering og den administration, der følger med.
Konkret vejledning
Som medlem af DMF er du velkommen til at kontakte os for at få rådgivning og praktisk vejledning angående din konkrete situation. Ring til DMF på 35240240 eller skriv direkte til Trine Budtz på tb@dmf.dk
Vejledning om indberetning af honorarer
I vejledningen kan du fortrinsvis læse om reglerne for indberetning af honorar, der betales til kunstnere for deres optræden. Det er desuden forklaret, hvordan kontrakter er afgørende for, hvem der skal indberette honoraret, og hvornår der skal faktureres moms på kunstnerhonorar. Der er også en kort vejledning til kunstneren om, hvordan man forholder sig, hvis man skal have ændret sin årsopgørelse. Sidste del af vejledningen er en praktisk guide til indberetning i TastSelv.
Vejledningen er udgivet i 2016 efter et samarbejde mellem Dansk Live, Dansk Musiker Forbund, Dansk Artistforbund, repræsentanter for en række bookingbureauer, Deloitte og SKAT, og ajourført juni 2017 i samarbejde med RI.
Crowdfunding
Crowdfunding, der kan oversættes med publikumsfinansiering, er en forholdsvis ny og interessant måde at finansiere mindre projekter på. Men det er vigtigt at gøre sig klart, hvorledes man skal forholde sig til den eksisterende lovgivning med den nye finansieringsform.
Man kan groft opdele crowdfunding i forskellige kategorier, hvor vi tager udgangspunkt i kategorien funding, hvor der gives en modydelse til bidragsyderen, eller hvor der er tale om en blanding af modydelse og projektfinansiering.
Crowdfunding platform
Der findes flere platforme for crowdfunding både i Danmark og udlandet som fx booomerang.dk, kickstarter.com, sellaband.com m.fl. Når man vælger platform, er det vigtigt at undersøge, om virksomheden har et ordentligt ry. De har jo ansvar for de penge, bidragsyderne indbetaler.
Det er bedst at alliere sig med en ekstern crowdfundingtjeneste frem for selv at begynde at lave sin egen private crowdfunding. Baggrunden herfor er bl.a., at crowdfunding kan forveksles med indsamling, som kræver polititilladelse. Med en professionel, ekstern platform for projektet er man bedre sikret mod den misforståelse.
Selvstændig eller ej afhænger af formålet
Om man ”bliver selvstændig” af at kaste sig ud i crowdfunding afhænger af, hvad formålet er med det beløb, man samler ind.
- Er formålet med crowdfunding at udgive et musikalbum, er der i a-kassemæssig forstand tale om start af selvstændig virksomhed, hvis funding opnås. Det skal man altså være opmærksom på, hvis man er i a-kasse.
- Er formålet med crowdfundingen fx, at man skal samle ind til en studierejse, så er der ikke tale om, at man bliver selvstændig af den grund. Studierejse er i den forstand et privat formål.
Kontakt DMF’s a-kasseService for konkret rådgivning. (Se også boks om a-kasseregler i forbindelse med crowdfunding).
Skattepligtig indkomst
Når man har opnået 100 % funding, er den opnåede crowdfunding skattepligtig indkomst. Skattepligten opstår, når man erhverver endelig ret til de indbetalte beløb.
Konklusionen er, at i nogle tilfælde er crowdfundingen skattepligtig med bruttobeløbet, dvs. hele det indsamlede beløb, men i andre tilfælde vil et evt. overskud af hele aktiviteten, der ligger til grund for crowdfundingen, være skattepligtigt.
Her er et par eksempler:
Studierejse
Hvis man søger crowdfunding til en studierejse, skal man betale skat af fundingen – dvs. omkring 36 % af beløbet afhængig af kommuneskatten. De regler, der gælder om skattefrihed for studierejselegater til udlandet, kan ikke benyttes ved crowdfunding. Man har selv pligt til at oplyse indtægten på selvangivelsen.
Musikudgivelse
Hvis man søger crowdfunding til en musikudgivelse, er der tale om en aktivitet, som med visse begrænsninger giver ret til fradrag for de udgifter, der er forbundet med indspilningen og produktionen. Det skyldes, at cd’en efterfølgende skal sælges og at evt. overskud beskattes.
Fradrag
Retten til fradrag for udgifter afhænger af om indtægten ved crowdfunding regnes som omsætning i virksomheden – evt. ”øremærket” tilskud – eller om der er tale om ren finansiering. Kun de tilfælde, hvor indtægten regnes for omsætning, dvs. erhvervsmæssig indtægt for virksomheden, er der fradrag.
Crowdfundingen som finansiering/etablering
Hvis crowdfundingen af Skat anses for finansiering/etablering betyder det, at fradragsberettigede udgifter ikke kan trækkes fra i crowdfundingen eller kun i en del af den. I praksis betyder det, at man skal beskattes ”rent” af hele crowdfundingen eller en del af den, uden mulighed for at produktionsomkostninger kan trækkes fra. Produktionsomkostninger vil så kun kunne trækkes fra i forbindelse med indtægter fra salg.
Crowdfundingen som tilskud til drift
Hvis crowdfundingen af Skat anses for tilskud til drift, så vil det være mest sandsynligt, at Skat godkender fradrag for udgifter til produktionen. Eksempelvis opnår mange personer/bands tilskud fra organisationer og fonde til musikudgivelser, hvilket ikke har givet problemer.
Crowdfundingen som omsætning
Hvis crowdfundingen af Skat anses for omsætning i virksomheden, betyder det at fradragsberettigede udgifter kan trækkes fra i crowdfundingen.
Moms
Det er vigtigt at være opmærksom på, at der i nogle tilfælde kan være pligt til at svare moms af crowdfundingindtægten. Det er tilfældet, hvis man leverer en vare eller en ydelse mod vederlag.
Hvis et bidrag omtrent svarer til salgsprisen på en kommende cd, eller som i andre tilfælde, at der ligefrem er tale om en forudbetaling af cd’en, modsvarer fundingen en momspligtig levering. Det samme er tilfældet, hvis der gives en anden vare i modydelse for et bidrag, og bidragets størrelse nogenlunde svarer til, hvad der ville være en almindelig købspris for varen.
Dvs. at man som crowdfunder i disse situationer skal være opmærksom på, at man kan løbe ind i, at de modtagne beløb i denne kategori er momspligtige.
Fradrag for scenetøj mm.
Open 4 tips til fradrag configuration options
Den 19. august 2010 afsagde Højesteret dom i sagen vedrørende Lina Rafns skattesag om fradrag for scenetøj og makeup – og det var desværre med tommelfingeren nedad. Vi havde ikke løftet bevisbyrden for, at der var tale om fuldt ud erhvervsmæssige udgifter. Retspraksis er derfor ikke ændret til fordel for kunstnerne, men der er heller ikke tale om en forringelse.
4 tips til fradrag
Med afsæt i højesteretssagen bringer vi her nogle tips til at få godkendt dit fradrag.
- Få en god faktura på købet, hvor købers (dit) navn står på.
- Fakturaen skal om muligt beskrive, hvad det er for noget beklædning, det drejer sig om. Dvs. der skal ikke kun stå ”kjole”, der skal være en beskrivelse af kjolen, fx længde, farve, udsmykning osv.
- Eller: Tag et foto af beklædningen, lige når du har købt det.
- Få en ven til at tage et foto af dig, når du optræder iført beklædningen.
Helt grundlæggende skal man kunne henføre det enkelte bilag til det enkelte stykke beklædning.
Hvis du er en af dem, der ligesom Lina selv fremstiller dit specielle scenetøj ud fra nogle normale grundelementer, skal du være endnu mere grundig. For i den situation vil der ikke være en faktura med en beskrivelse af tøjet, som det ender med at se ud.
Dér må det tilrådes, at man har et foto af tøjet, som det ser ud, når man køber det, og dernæst også et foto af tøjet som det ser ud, når man har lavet det om.
Privatundervisning i sang og musik – og moms
Fra 1. januar 2026 blev der indført nye momsregler for privatundervisning i blandt andet sang og musik på baggrund af en praksisændring efter en EU-dom.
Samtidig vedtog Folketinget en lovændring, der betyder, at undervisning af børn og unge, samt voksne der i hovedsagen har et erhvervsmæssigt sigte med undervisningen, fortsat skal være fritaget for moms. Det gælder også fra 1. januar 2026.
Sådan er reglerne nu
- Musikundervisning af børn og unge under 30 år er fritaget for moms.
- Hvis en elev over 29 år tager sang- eller musikundervisning mest for at bruge det i sit arbejde eller som en del af en uddannelse, skal der heller ikke betales moms.
- Privatundervisning af elever over 29 år bliver derimod momspligtig, hvis formålet med undervisningen i sang og spil er fritidsfornøjelse for eleven.
Aftenskoler og folkeoplysende foreninger er momsfritaget som kulturelle aktiviteter og skal dermed ikke opkræve moms hos deltagerne.
Hvad det betyder for dig, som er privatunderviser?
- Har du kun elever under 30 år: Du kan fortsætte som hidtil uden moms.
- Har du elever på 30 år eller ældre:
- Hvis de tager undervisning som fritidshobby → momspligtigt.
- Hvis de tager undervisningen i hovedsagen med sigte på arbejde/uddannelse → momsfrit.
Det er let at vide, om en elev er over eller under 30 år. Men det kan være svært at afgøre, om undervisningen har et erhvervsmæssigt sigte.
Eksempler på elever med erhvervsmæssigt sigte
Det, at eleven har et erhvervsmæssigt sigte, kan fx være følgende:
- Eleven er selv udøvende musiker, sanger, arbejder med sang og musik i forbindelse med scenekunst og lignende. Det behøver ikke være som hovedbeskæftigelse.
- Elever, som selv er sang- eller musikundervisere.
- Elever, der er under uddannelse inden for det musiske område, eller hvis de tager undervisningen med tanker at søge optagelse på en musisk uddannelse. Her vil der dog ofte være tale om elever under 30 år, men det gælder altså også for dem, der er ældre.
Ovenstående er eksempler – der kan også være andre tilfælde, hvor der er et erhvervsmæssigt sigte.
Det betyder, at du ud over at spørge om elevernes fødseldato også skal spørge til dine elevers formål med undervisningen, hvis det ikke er noget, du i forvejen gør. Du kan nøjes med at notere det i et simpelt skema.
Hvis du er i tvivl om, hvad der gælder for dig, kan du prøve at gennemgå diagrammet efter artiklen.
Vigtigt at huske
Du skal kun momsregistreres, hvis din årlige momspligtige omsætning overstiger 50.000 kr. Ved lavere momspligtig omsætning er det frivilligt, om man vil lade sig momsregistrere.
Indtægter fra kunstnerisk virksomhed er fortsat fritaget for moms og tæller ikke med i beregningen.
Hvordan skal du gøre?
Hvis du skal momsregistreres, skal du gøre det på www.virk.dk. Vælg ’Start virksomhed’. Du skal vælge momspligtig enkeltmandsvirksomhed. Branchekoden for privat undervisning i musik og sang er normalt 85.52.00, Undervisning i kulturelle discipliner.
Hvis du skal momsregistreres, skal du kun opkræve moms fra de elever, som er 30 år og derover, og som har sang og musik som en hobby. De øvrige elever skal stadig undervises momsfrit.
Hvis du er medlem af en a-kasse, tilrådes det at spørge a-kassen, hvordan du vil være stillet i forhold til dagpengeret, hvis du bliver momsregistreret. Som hovedregel vil momsregistrering betyde at du har selvstændig virksomhed, og det har betydning for din ret til dagpenge.
Lønsumsafgift
Du skal være opmærksom på, at hvis du har momsfri privatundervisning (fx børn og unge) og overskuddet (i enkeltmandsvirksomhed uden ansatte) på denne indtjening er 80.000 kr. eller derover årligt, så skal du betale lønsumsafgift. Læs evt. mere om lønsumsafgift (link til skat.dk).
Er du fortsat i tvivl
”Det bliver ikke nemt”, sagde specialisten fra Skattestyrelsen ved det orienterende møde om de nye regler. Derfor er du velkommen til at kontakte Trine Budtz i DMF (tb@dmf.dk) for at få konkret vejledning om din situation og hjælp til forståelse af regler, registreringsprocesser m.v.
Diagram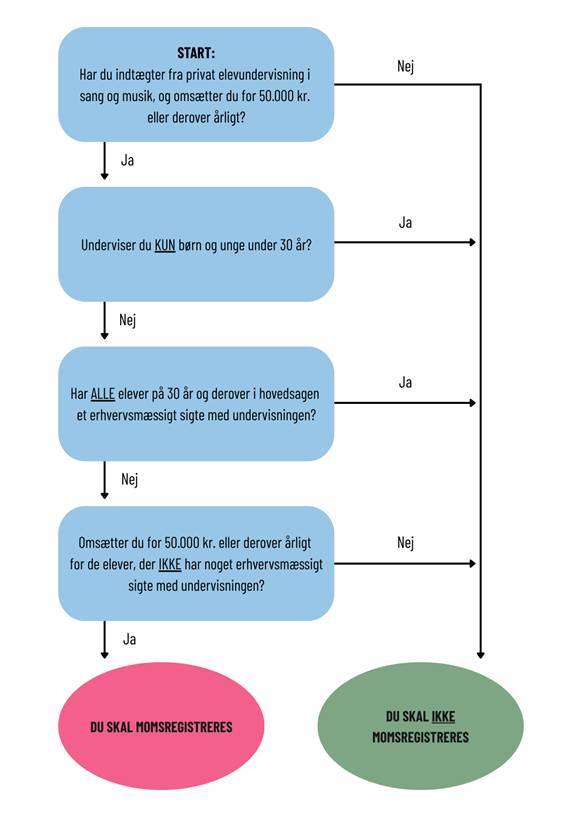
Bogføringspligt – for virksomheder
Fra 2026 er det lovpligtigt for flere personligt ejede virksomheder at bruge et digitalt bogføringsprogram til sin virksomhed. Programmet skal være godkendt af Erhvervsstyrelsen.
Hvem gælder det for?
Pligten til at anvende et godkendt, digitalt bogføringsprogram har allerede været gældende for kapitalselskaber, som fx anpartsselskaber, i et stykke tid, men fra 2026 gælder det også de personligt ejede virksomheder, det vil sige enkeltmandsvirksomheder, PMV’er og interessentskaber (I/S).
Hvis omsætningen – det vil sige din indtjening før udgifterne er trukket fra – overstiger 300.000 kr. i to regnskabsår i træk, skal du til at bruge digital bogføring.
For dig, der har mindre end 300.000 kr. i omsætning, er der frit valg med hensyn til, hvordan du laver bogføringen, men du skal følge bogføringslovens regler. Det vil grundlæggende sige, at du løbende, skriftligt skal registrere køb og salg, sikre dokumentation med bilag og gemme regnskabsmateriale i mindst 5 år.
Hvem er slet ikke omfattet?
Honorarmodtagere, der ikke anvender virksomhedsreglerne til regnskab, er ikke omfattet. Det vil sige, at du kan godt have honorarindkomst som musiker, komponist m.v. over 300.000 kr. uden at være tvunget til overhovedet at anvende et regnskabsprogram, når blot aktiviteten ikke drives i virksomhedsform.
Hobbyvirksomhed og ikke-erhvervsmæssig virksomhed er heller ikke omfattet, så længe indtjeningen ikke overstiger beløbsgrænsen.
Brug et godkendt program
Se listen over nuværende, godkendte programmer:
Du kan fx se på følgende programmer, som alle er godkendt: billy.dk, e-conomic.dk, dinero.dk, multiregnskab.dk, onlineregnskab.dk, simpeltregnskab.dk, web-regnskab.dk
Dansk Musiker Forbund anbefaler ikke nogen programmer frem for andre. Programmerne kan ikke det samme, så overvej, om du har brug for diverse integrationer og features. Nogle programmer har en mobilapp til bogføring på farten og scanning af bilag til lagring i ”skyen” – det kan være praktisk.
Har du spørgsmål?
Hvis du har spørgsmål eller er i tvivl om du er omfattet, er du velkommen til at kontakte Trine Budtz i Rådgivning og Jura på tb@dmf.dk.